Octubre nos recordó lo que ocurre cuando un mercado construido alrededor de una sola narrativa empieza a cuestionarla. Durante meses, la inteligencia artificial (IA) parecía justificar casi cualquier valoración e inversión. Ahora los inversores se preguntan cuánto costará desarrollarla y cuándo llegará la rentabilidad.
No hemos visto una caída generalizada de la bolsa, sino una rotación desde las grandes tecnológicas hacia sectores menos favorecidos hasta ahora. La diferencia importa, el mercado no está rechazando el riesgo, sino revisando cuánto está dispuesto a pagar por determinadas expectativas.
- S&P 500: -0,93%
- Nasdaq: -6,65%
- Stoxx Europe: +1,87%
- MSCI All Country World Index (EUR): -0,65% (el dólar subió un 1,50%, el índice en USD cayó un 1,69%).
- Índice global de renta fija (EUR): +3,18% (el dólar subió un 1,50%, el índice en USD subió un 1,62%).
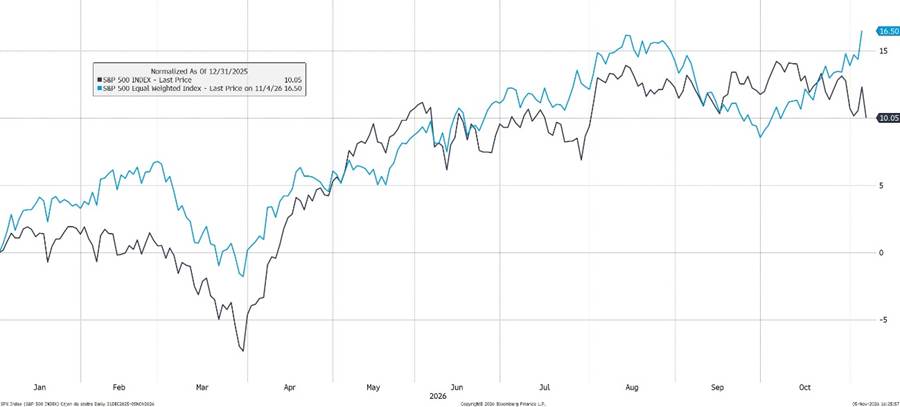
El S&P 500 cayó un 0,93%, pero su versión equiponderada[1] subió un 5,0%. Las grandes compañías de sectores tradicionales avanzaron un 4,4%, mientras que las empresas de mayor crecimiento, principalmente tecnológicas, retrocedieron un 6,1% y el Nasdaq 100 perdió un 6,65%.
Nueve de los once sectores del S&P 500 cerraron en positivo. Destacaron energía (+14,0%), consumo básico (+11,6%), servicios públicos (+10,2%) y salud (+9,9%), mientras que tecnología (-6,8%) y servicios de comunicación (-15,1%) registraron caídas. En este último sector, Meta y Alphabet representan conjuntamente alrededor del 40% del total, lo que ayuda a explicar parte del retroceso. Más que una huida indiscriminada del riesgo, el movimiento parece responder a una revisión de valoraciones.
El petróleo subió cerca de un 13% por las tensiones en torno a Ormuz y la inflación estadounidense de septiembre se situó en el 3,7%, frente al 3,4% anterior.
En renta fija, la rentabilidad del bono del Tesoro estadounidense a diez años bajó del 5,24% al 4,93%. Como señalábamos en agosto y septiembre, veíamos una oportunidad en los bonos de largo plazo; el mercado se ha movido antes y más deprisa de lo previsto.
En nuestros comentarios de agosto y septiembre señalábamos que había una oportunidad para aumentar la exposición a bonos de largo plazo. El mercado se ha movido antes y con más rapidez de lo previsto. Durante octubre, la rentabilidad exigida a los bonos del Tesoro estadounidense a 10 años cayó aproximadamente 31 puntos básicos. Esta bajada de tipos se tradujo en una revalorización cercana al 2,6% en el tramo de vencimientos de 7 a 10 años.
Lo interpreto más como una búsqueda de refugio que como una apuesta firme por recortes inmediatos de tipos.
El problema de la concentración
La paradoja de octubre es que el S&P 500 cayó mientras nueve de sus once sectores subieron. Comprar el índice no siempre proporciona la diversificación que imaginamos, unas pocas tecnológicas con expectativas ligadas a la IA concentran un peso elevado. El gráfico muestra hasta qué punto cambia el resultado al equiponderar todas las compañías.
La diferencia entre el S&P 500 y su versión equiponderada ilustra por qué no basta con observar la rentabilidad del índice, también importa qué compañías explican su comportamiento. En este gráfico, la línea azul clara representa el S&P 500 equiponderado, mientras que la línea azul oscura corresponde al S&P 500 tradicional. Desde principios de octubre, el índice equiponderado ha mostrado un mejor comportamiento.
Fuente: Bloomberg
¿Qué está pasando con la inteligencia artificial?
Como indicábamos en septiembre, los semiconductores habían subido un 10%, en octubre corrigieron un 16%. No creo que los inversores hayan dejado de creer en la IA, sino que empiezan a preguntarse cuánto costará la infraestructura y qué rentabilidad producirá. Construir centros de datos, comprar chips y asegurar computación exige inversiones enormes, a veces más rápidas que la generación de caja. Una revolución económica no garantiza, por sí sola, una inversión rentable para todos sus financiadores.
Es importante distinguir entre una gran oportunidad económica y una gran oportunidad para el inversor. Que la inteligencia artificial aumente la productividad de las empresas no significa necesariamente que todas las compañías que están construyendo la infraestructura vayan a obtener una rentabilidad extraordinaria. Si varias compiten por tener más centros de datos, más chips y más capacidad, pueden acabar invirtiendo antes de saber cuánto podrán cobrar por todo ello. Y el mercado, que durante meses parecía dispuesto a financiar prácticamente cualquier proyecto, empieza a pedir respuestas.
Alphabet cayó en el mes un 18,35% y un 12,29% tras publicar resultados, Meta un 15% y Nvidia un 11%. Pero hay un indicador menos visible que merece nuestra atención, el coste de asegurar la deuda de estas compañías mediante CDS[2], o credit default swaps. Es, simplificando, el precio que se paga por protegerse frente a un posible impago.
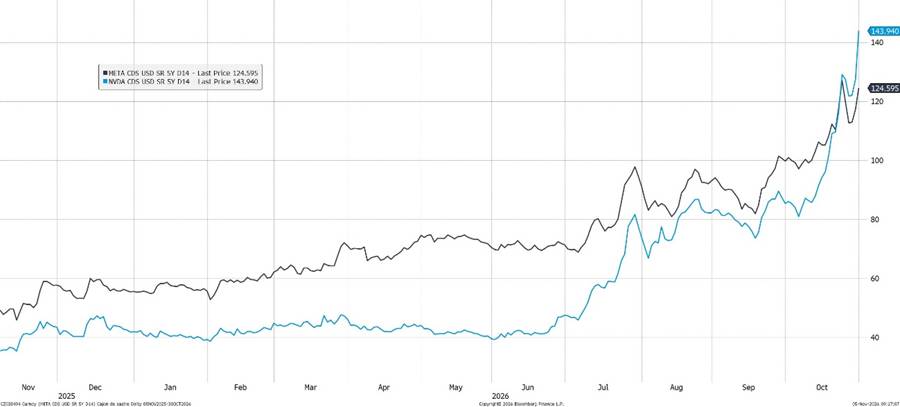
Los CDS de Meta y Nvidia a cinco años llegaron a rondar los 124 y 144 puntos básicos, respectivamente. A esos niveles, proteger un millón de dólares de deuda costaría unos 12.400 y 14.400 dólares anuales. No es una previsión de impago, sino una medida del precio que el mercado atribuye al riesgo. Este gráfico refleja el fuerte repunte de los CDS, una señal de que el mercado está comenzando a percibir un mayor riesgo.
Fuente: Bloomberg
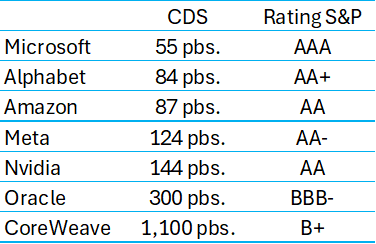
¿Es mucho? Depende de con quién comparemos. La siguiente tabla recoge los CDS y las calificaciones según el rating[3] de S&P.
Fuente: Elaboración propia
Ni Meta ni Nvidia parecen próximas al impago, ambas conservan calificaciones elevadas. Lo revelador es que el mercado empieza a exigir más prima por riesgos antes considerados secundarios. Además, la demanda de cobertura ligada a emisiones de deuda puede elevar los CDS sin que aumente en igual medida la probabilidad de impago.
· Meta: un buen negocio también puede gastar demasiado
Meta mantiene un negocio publicitario rentable, pero dedica enormes recursos a la IA. Según las cifras del borrador, el 22 de octubre elevó su previsión anual de inversión a 135.000–145.000 millones de dólares y registró flujo de caja libre negativo. La cuestión es cuándo podrá monetizar esa inversión, cuánto durará el esfuerzo y si tendrá que recurrir a más deuda.
Conviene introducir un matiz. Cuando se emite mucha deuda, los intermediarios pueden comprar CDS para cubrir posiciones. Esta demanda también puede elevar su precio, incluso sin que haya aumentado en la misma proporción la probabilidad de impago. Por tanto, el CDS es una señal de alerta, no una sentencia.
· Nvidia: el riesgo de financiar a quien te compra
Nvidia ya no solo diseña y vende chips a grandes tecnológicas, también participa en la financiación del ecosistema que los compra.
Nvidia ha invertido en CoreWeave, que construye centros de datos con sus chips y alquila capacidad de computación. Además de ser proveedora y accionista, Nvidia se ha comprometido a contratar capacidad que CoreWeave no consiga alquilar. Así, las ventas de chips, el valor de su participación y ciertos compromisos comerciales quedan ligados a la demanda final de IA.
Si esa demanda creciera menos de lo previsto, CoreWeave podría sufrir infrautilización y dificultades para atender su deuda, Nvidia quedaría expuesta a menores ventas, posibles pérdidas en su inversión y al coste de sus compromisos. No significa que vaya a ocurrir, pero sí que el riesgo se extiende por la cadena de financiación.
CoreWeave refleja el contraste, su CDS figura en 1.100 puntos básicos. Es un negocio intensivo en capital y deuda, cuya viabilidad depende de que siga aumentando la demanda de capacidad para IA.
Crédito privado: ¿quién está financiando todo esto?
Las grandes tecnológicas no financian solas esta expansión. A sus recursos propios se suman los mercados de deuda y el crédito privado.
El crédito privado consiste en préstamos concedidos por fondos y gestoras, como Carlyle, Apollo o Blackstone, en lugar de bancos tradicionales. A cambio de buscar una rentabilidad mayor, los inversores aceptan menos liquidez y menos transparencia sobre el precio de esos préstamos. Entre quienes aportan el capital hay fondos de pensiones, aseguradoras, grandes patrimonios y también inversores particulares a través de determinados vehículos, como las BDC[4].
El crédito privado ha crecido porque fondos e inversores han ocupado parte del espacio dejado por los bancos. Ofrece rentabilidad potencial a cambio de menor liquidez y transparencia. Que un préstamo no cotice cada día puede suavizar la volatilidad aparente, pero no elimina las pérdidas si el deudor tiene problemas.
Quien está avisando del riesgo es precisamente uno de los participantes de este mercado. Según el informe de octubre de Carlyle[5], estima que el crédito privado podría verse llamado a financiar cerca de un billón de dólares (trillón americano) de infraestructura de IA, una cantidad equivalente a más de la mitad de los activos que gestionan actualmente los vehículos de crédito privado. La advertencia es bastante lógica, cuando todo el mundo quiere prestar al mismo negocio, se corre el riesgo de no cobrar lo suficiente por el riesgo que se está asumiendo.
La liquidez también importa: quien compromete capital durante años puede encontrar difícil salir si cambia el sentimiento del mercado. Las salidas de determinados vehículos de crédito en 2026, ligadas a la inquietud por el software y la IA, recuerdan que publicar precios con menos frecuencia no vuelve segura una inversión.
Hay otro detalle que me parece especialmente importante, las garantías. No es lo mismo prestar contra un edificio que contra una flota de chips. Los edificios envejecen, pero las GPUs[6] pueden quedar tecnológicamente superadas en pocos años por las nuevas generaciones de Nvidia. Algunos préstamos también cuentan con contratos a largo plazo que dan cierta visibilidad sobre los ingresos. Sin embargo, esto puede ser una espada de doble filo, si el negocio depende de pocos grandes clientes o proveedores de nube, la pérdida de uno de ellos puede comprometer seriamente su capacidad de pago.
No estamos necesariamente ante otra crisis como la de 2008. Hoy parte del riesgo reside fuera de los bancos, en fondos, aseguradoras, pensiones e inversores. Eso modifica las vías de contagio, pero no elimina las posibles pérdidas ni las conexiones financieras.
Conviene no exagerar la comparación con las crisis pasadas. Que una parte del riesgo esté en fondos en lugar de en bancos cambia la forma en que se transmitirían las pérdidas, pero no elimina las conexiones entre prestamistas, compañías tecnológicas y grandes clientes. Y hay un elemento que se repite en muchos ciclos, cuando se proyecta un crecimiento muy elevado durante demasiado tiempo, el margen de seguridad se reduce. La pregunta que deberíamos hacernos no es solamente cuánto puede ganar una inversión si todo sale bien, sino qué ocurre si las previsiones resultan demasiado optimistas.
La pregunta que de verdad importa
Nassim Taleb, en Antifrágil[7], hablaba de la “neomanía”: nuestra tendencia a sobrevalorar lo novedoso y a confundir innovación con solidez. La inteligencia artificial puede transformar la economía y, al mismo tiempo, provocar malas inversiones. Son dos afirmaciones perfectamente compatibles.
Taleb nos sirve para volver al principio de este comentario. Que algo sea nuevo, útil y tenga capacidad para cambiar el mundo no convierte automáticamente en sólidos todos los activos que se compran o se financian a su alrededor. Una GPU puede ser imprescindible hoy y perder valor económico mucho antes de lo previsto si aparece otra generación más eficiente. Y una empresa puede tener clientes excelentes, pero haberse endeudado contando con unos ingresos que todavía no se han materializado. La innovación y la prudencia financiera no son conceptos incompatibles, precisamente por eso conviene analizarlos por separado.
La pregunta central es esta: ¿y si la rentabilidad de las inversiones en IA resulta inferior al coste del capital necesario para financiarlas? No conocemos la respuesta. Pero la bolsa ya diferencia entre quienes se beneficiarán de la IA y quienes asumirán el gasto de construirla, el crédito comienza a poner precio a esa diferencia.
Por eso creo que la rotación de octubre hacia energía, consumo básico, salud y servicios públicos no es un movimiento aleatorio, como tampoco lo es la divergencia entre el S&P 500 y su versión equiponderada. Ambas nos recuerdan que una buena historia no justifica cualquier precio y que diversificar significa algo más que comprar muchas compañías dentro del mismo índice.
Conviene poner los riesgos en perspectiva. Como decía antes, aunque el gasto en IA y su financiación mediante crédito privado justifican prudencia, la situación no es equiparable a la crisis inmobiliaria de 2008, el endeudamiento privado estadounidense es considerablemente menor, los grandes bancos tienen balances más sólidos y una parte del riesgo está en instituciones con mayor capacidad de absorber pérdidas. Puede haber contagio por el crédito, pero hoy los riesgos parecen más localizados y el sistema financiero, en general, está mejor preparado. Prudencia, sí, anticipar una crisis de magnitud similar, no.
En el siglo XVI, Diego de Covarrubias y Leyva[8] ya planteaba que el valor de un bien depende de la estimación que hacen las personas, incluso cuando esa estimación es poco razonable. Los mercados siguen funcionando de una manera parecida. Podemos estar ante una revolución tecnológica extraordinaria y, aun así, pagar demasiado por participar en ella. Esa es, para mí, la principal enseñanza de octubre.
[1] En el S&P 500 equiponderado, todas las compañías tienen el mismo peso. En cambio, en el índice tradicional, el peso de cada empresa depende de su capitalización bursátil, cuanto mayor es su valor en bolsa, mayor es su influencia en el índice.
[2] Un CDS es una especie de seguro que permite protegerse frente al riesgo de que una empresa no pueda devolver su deuda. Cuanto más caro es, mayor es la preocupación del mercado por un posible impago.
[3] Mide la calificación crediticia de una compañía. S&P las califica de mayora menor calidad crediticia con la siguiente nomenclatura:
- Grado de inversión (Investment grade): AAA, AA+, AA, AA-, A+, A, A-, BBB+, BBB, BBB-.
- Deuda menor calidad crediticia (High Yield): BB+, BB, BB-, B+, B, B−, CCC+, CCC, CCC−, CC, C y D.
[4] Business Development Company. Es un tipo de vehículo de inversión estadounidense, creado por el Congreso en 1980, que presta dinero a empresas medianas y pequeñas que no suelen acceder al mercado de bonos. Es, en la práctica, una de las formas en que un inversor corriente puede acceder al crédito privado.
[5] Financing AI without a SaaS repeat | Carlyle
[6] Graphics Processing Unit. Es el chip que entrena y ejecuta los modelos de IA. Nvidia, el principal fabricante, lanza una generación nueva cada pocos años, más potente y eficiente que la anterior.
[7] Antifrágil: Las cosas que se benefician del desorden (Contextos) : Taleb, Nassim Nicholas, Sánchez Barberán, Genís, Santos Mosquera, Albino: Amazon.es: Libros
[8] Además de catedrático, fue oidor de la Real Chancillería de Granada, miembro del Consejo de Castilla y presidente de ese organismo bajo Felipe II. En la Iglesia fue obispo de Ciudad Rodrigo, arzobispo de Segovia y, poco antes de morir, arzobispo electo de Cuenca; también participó como padre conciliar en el Concilio de Trento.
Para leer más comentarios de mercado, clic aquí.