En septiembre, hubo una fuerte divergencia en el mercado, el S&P 500 se mantuvo prácticamente plano, mientras el Nasdaq avanzó apoyado por las grandes tecnológicas. En Europa, el STOXX 600 retrocedió, y el MSCI ACWI registró una evolución más moderada. La renta fija global también estuvo bajo presión por el repunte de las rentabilidades de los bonos y la expectativa de tipos de interés elevados durante más tiempo.
- S&P 500: -0,45%
- Nasdaq: +3,23%
- Stoxx Europe: -2,49%
- MSCI All Country World Index (EUR): +1,95% (el dólar subió un 2,50%, el índice en USD cayó un 0,49%).
- Índice global de renta fija (EUR): -0,17% (el dólar subió un 2,50%, el índice en USD cayó un 1,80%).
La divergencia de rentabilidades entre índices es significativa. El Nasdaq subiendo un 3,23% mientras que el resto de los índices en negativo excepto el ACWI por el dólar. El oro cae un 6,5%, el petróleo sube un 17%, el dólar sube un 2.5% contra el euro y la rentabilidad a 10 años del bono del tesoro americano ha subido del 4,75% al 5,28%.
¿Qué está ocasionando esa divergencia?
Si dejamos al Nasdaq al margen, los movimientos del mercado tienen bastante sentido. Los tipos de interés han seguido subiendo, presionados por el repunte del petróleo ante el aumento de las tensiones geopolíticas y por la preocupación en torno al deterioro de los déficits públicos. Este entorno ha pesado sobre la renta variable global, como reflejan las caídas del S&P 500 y, con mayor intensidad, del STOXX 600 europeo. Europa parte además con dos desventajas: una mayor dependencia de las importaciones de energía y una menor exposición a los sectores tecnológicos y de innovación que están sosteniendo buena parte del crecimiento de la bolsa estadounidense.
El oro no ha actuado esta vez como activo refugio porque los tipos de interés reales, es decir, los tipos nominales descontando la inflación, han subido del 2,40% al 2,90%. Esto es importante porque el oro no genera ningún flujo de caja: no paga intereses, cupones ni dividendos. Por tanto, cuando los tipos reales suben, aumenta el coste de oportunidad de mantener oro frente a otras alternativas. Por ejemplo, un bono del Tesoro estadounidense ofrece actualmente una rentabilidad real cercana al 2,9% y, en principio, con un nivel de riesgo muy reducido. Dicho de forma sencilla: con los datos actuales, ese bono permite que nuestro dinero crezca aproximadamente un 2,9% anual por encima de la inflación, lo que resta atractivo relativo al oro.
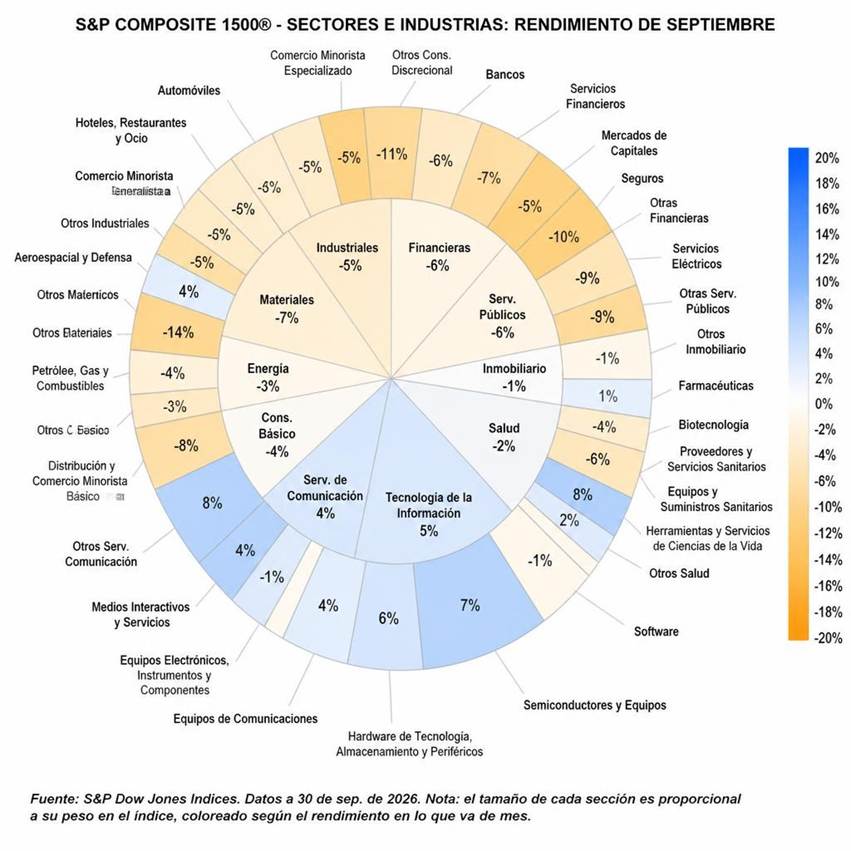
El mercado estadounidense apenas se movió en términos agregados durante buena parte de septiembre, pero debajo de la superficie la mayoría de sectores, industrias terminaron el mes en negativo. Es decir, un índice razonablemente resistente ocultaba un mercado bastante menos saludable de lo que sugería su nivel.
El gráfico elaborado por S&P Dow Jones Indices sobre el comportamiento de los distintos sectores e industrias del S&P Composite 1500 durante septiembre es particularmente revelador. De las industrias representadas, solo doce terminaron el mes en positivo. Sin embargo, esas doce industrias representaban más del 40% de la capitalización del índice.
Ahí está buena parte de la explicación. El mercado agregado podía permanecer prácticamente plano mientras la mayoría de sus componentes retrocedía porque unas pocas áreas de gran capitalización, fundamentalmente relacionadas con tecnología, semiconductores y determinados segmentos de comunicación, compensaban la debilidad del resto.
Y aquí aparece una aparente contradicción. Hemos comentado muchas veces que, cuando suben los tipos de interés, las compañías que más suelen sufrir son las de crecimiento y, dentro de ellas, la tecnología es probablemente el sector más representativo. La razón es sencilla: buena parte de su valor depende de beneficios que se esperan en el futuro y, cuanto más altos son los tipos, menos valen hoy esos beneficios futuros. Entonces, ¿qué está ocurriendo para que el Nasdaq siga comportándose mejor que el resto del mercado si la gran mayoría de las compañías que lo componen son de crecimiento?
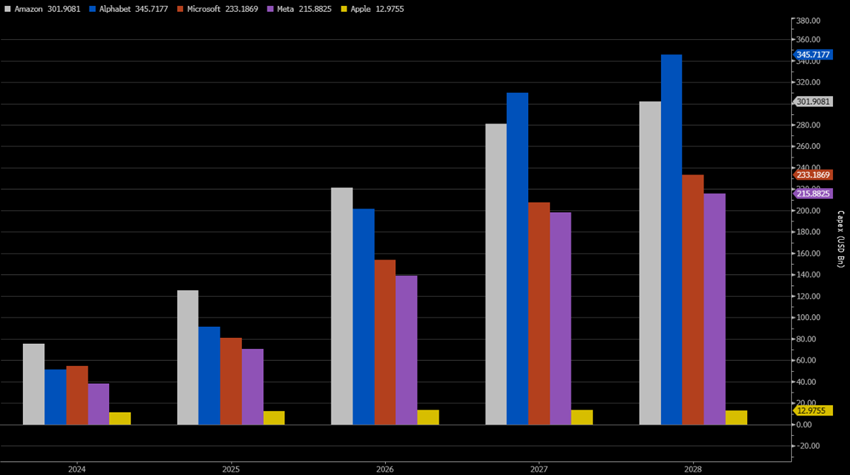
Como hemos comentado anteriormente, las industrias que mejor comportamiento han tenido son semiconductores y hardware tecnológico, almacenamiento y periféricos, precisamente las que más se están beneficiando del fuerte ciclo de inversión ligado a la inteligencia artificial. En la imagen se puede ver cómo las grandes compañías —Amazon, Alphabet, Microsoft, Meta y Apple— están aumentando de forma muy significativa su inversión, destinada en buena parte a centros de datos, capacidad de computación, almacenamiento e infraestructura tecnológica necesaria para desarrollar y operar modelos de IA.
Fuente: Bloomberg y elaboración propia
Para 2027 se espera una inversión de 1 Bn $ y para 2028 1, 11 Bn $.
Para poner la magnitud en perspectiva, las cinco grandes tecnológicas prevén invertir conjuntamente alrededor de 1 billón de dólares solo en 2027. Es una cifra equivalente a más de la mitad de todo lo que produce España en un año y aproximadamente el doble del presupuesto anual del Gobierno federal alemán. Esto da una idea de la dimensión del ciclo de inversión que está provocando la inteligencia artificial.
El incremento de ingresos que se esperan en estas industrias es altísimo y se refleja en su evolución bursátil como podéis apreciar en este gráfico.
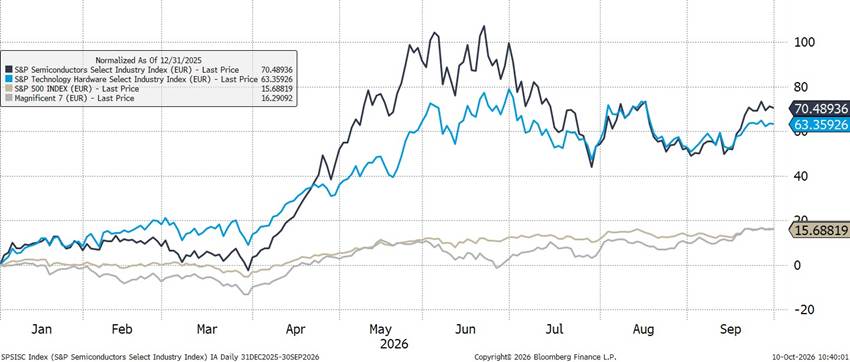
La línea beige representa al S&P 500 y la gris a las conocidas “Magníficas 7” (M7). Ambos índices están mostrando una evolución positiva, pero el liderazgo de las subidas está viniendo de las compañías que más se están beneficiando del fuerte ciclo de inversión de las propias M7.
Pues parece evidente: si estas industrias son las grandes beneficiadas por el aumento de la inversión, lo lógico sería invertir en ellas. ¿No? Sí y no. A toro pasado todo parece mucho más sencillo de lo que realmente es.
El proceso de inversión exige responder varias preguntas: qué industrias se van a beneficiar realmente, si tiene más sentido comprar el índice o seleccionar compañías concretas, a qué valoración estamos entrando, cuál es el horizonte de inversión y, por último, qué volatilidad y riesgo adicional estamos incorporando a la cartera.
Para poner una referencia sobre las valoraciones actuales, y simplemente para justificar los precios de hoy, el crecimiento medio de los beneficios de las compañías que componen estos índices tendría que ser muy elevado: alrededor del 23% en el caso del índice de semiconductores y del 17% en el índice de hardware tecnológico, almacenamiento y periféricos en los próximos años. Es decir, una parte importante del crecimiento futuro ya está reflejada en las valoraciones actuales.
Además, habría que tener en cuenta los siguiente:
- ¿Se mantendrá el ritmo de inversión de las M7? Siempre que sea rentable, perfecto.
- Muchas de estas compañías son medianas y pequeñas por lo que añadimos un riesgo adicional.
Lo que más me llama la atención es la mala evolución de los bancos, con una caída cercana al 6%. En teoría, una subida de los tipos de interés debería favorecerles, porque aumenta su margen de intereses, es decir, la diferencia entre lo que cobran por prestar dinero y lo que pagan por financiarse. Sin embargo, en este caso hay dos factores que están pesando más. Por un lado, existe cierto pesimismo de cara a los resultados del tercer trimestre, después de que el consejero delegado de Bank of America advirtiera el 14 de septiembre, en una conferencia de Barclays, de que los resultados podían situarse por debajo de lo esperado. Por otro, la subida tan rápida de los tipos en septiembre no responde a una mejora de la economía, sino más bien al deterioro de las cuentas públicas y al aumento de las expectativas de inflación. Y ese tipo de subida de tipos suele ser menos favorable para los bancos, porque puede frenar el crédito, aumentar el riesgo de impagos y generar más presión sobre sus balances.
Hay además un efecto menos evidente de la subida de tipos. Muchos bancos mantienen préstamos y otros activos concedidos cuando los tipos eran mucho más bajos, por lo que siguen generando una rentabilidad reducida. Sin embargo, su coste de financiación, depósitos y deuda, se ajusta más rápido a los nuevos tipos. Si el coste de financiarse sube más deprisa que el rendimiento de esos préstamos antiguos, el margen de intereses puede reducirse. La propia Reserva Federal ha señalado hace poco este riesgo[1], especialmente cuando los bancos tienen que sustituir depósitos baratos por financiación más cara.
¿Hay oportunidad en la renta fija?
Es evidente que, con tipos de interés más altos, la renta fija ofrece rentabilidades más atractivas. Ahora bien, ¿toda la renta fija es igual de interesante? No. En este entorno es especialmente importante seleccionar bien y centrarse en emisores con suficiente capacidad para cumplir sus obligaciones de pago.
Muchas compañías se financiaron hace unos años a tipos cercanos a cero, cuando endeudarse era muy barato. El problema es que parte de esa deuda tendrá que renovarse ahora a tipos mucho más altos, lo que aumenta sus costes financieros y puede poner presión sobre las empresas más débiles. Por eso, más que nunca, no basta con mirar la rentabilidad que ofrece un bono, también hay que analizar quién está detrás y su capacidad real de devolver la deuda.
Sabemos que la deuda en Estados Unidos ha aumentado de forma muy significativa, hasta el punto de que el pago de intereses de la deuda pública ya supera al gasto en defensa. Ahora bien, si ponemos la cifra en contexto y sumamos la deuda pública y la privada, el total equivalía aproximadamente al 370% del PIB en el segundo trimestre de 2026. Es una cifra muy elevada, sin duda, pero prácticamente igual a la de hace veinte años, alrededor del 368% en 2006, y todavía por debajo del máximo alcanzado en 2008, cercano al 400% delPIB, como puede verse en el gráfico elaborado por la propia Reserva Federal.
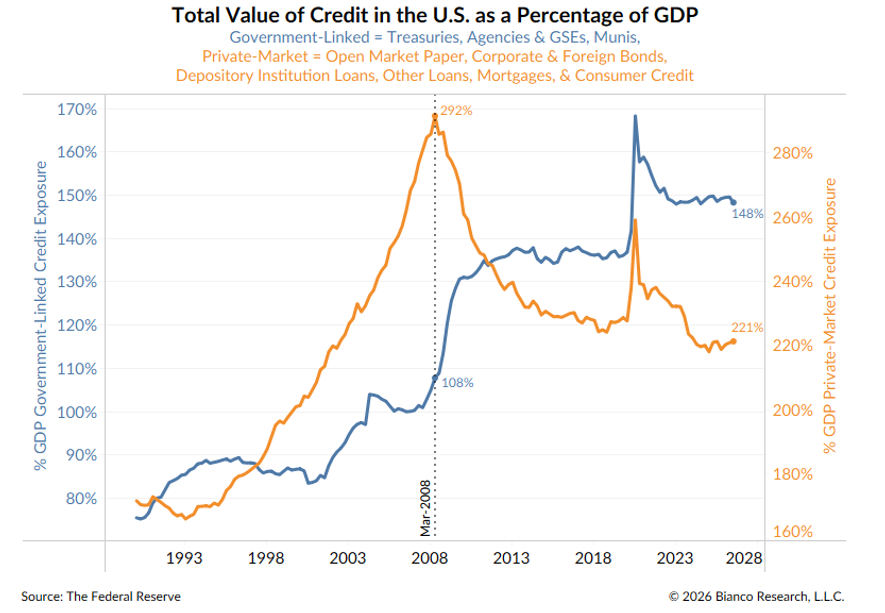
Lo realmente relevante es cómo ha cambiado la composición de esa deuda. En estos años, el sector privado ha realizado un importante proceso de desapalancamiento, mientras que el endeudamiento público ha aumentado con mucha fuerza. Es decir, el nivel total de deuda no es muy distinto al de hace dos décadas, pero hoy una parte mucho mayor está concentrada en el Estado.
Por tanto, de partida me siento bastante cómodo seleccionando renta fija corporativa de compañías que han aprovechado estos años para reducir su endeudamiento. Al final, el principal riesgo al comprar un bono corporativo es que la empresa no pueda cumplir con sus pagos y termine haciendo “default”.
Pero entonces surge otra pregunta: si las empresas se han desapalancado y el Estado se está endeudando tanto, ¿no sería mejor comprar bonos corporativos que deuda pública? Pues, aunque no soy gallego, responderé como tal: depende.
Por un lado, es muy difícil que el Gobierno de Estados Unidos deje de pagar su deuda. Y, por otro, aquí entra en juego un concepto importante, la convexidad. Ya estamos con los palabros financieros. Voy a intentar explicarlo de forma sencilla, porque reconozco que es de esos conceptos que, de vez en cuando, obligan a volver al libro de renta fija que uno tiene cogiendo polvo en la estantería.
Ya sabemos que la duración mide cuánto cambia el precio de un bono cuando varían los tipos de interés: cuanto mayor es, más sensible es el bono a una subida o bajada de tipos. Por ejemplo, Si el bono del Tesoro estadounidense a 10 años tiene una duración de 8 y los tipos suben un punto porcentual, su precio caería aproximadamente un 8% (Duración* -cambio en tipos) y al revés, si los tipos bajan un punto porcentual, subiría aproximadamente un 8%.
La convexidad mide cómo cambia la sensibilidad del precio de un bono cuando varían los tipos de interés: hace que suba más de lo esperado si los tipos bajan y que caiga menos de lo esperado si suben. A mayor vencimiento, normalmente mayor convexidad: el bono gana más de lo previsto cuando bajan los tipos y pierde menos de lo previsto cuando suben.
A modo de resumen, la duración ofrece una primera estimación lineal del impacto de los tipos sobre el precio, la convexidad recoge la curvatura de esa relación y corrige la estimación cuando el movimiento de tipos es grande como está ocurriendo hoy día.
Tomando el ejemplo anterior, la convexidad actual del bono del Tesoro estadounidense a 10 años es de 75. Esta convexidad añade un +0,375%[2] a la estimación obtenida únicamente mediante la duración.
Imaginemos que invertimos 100.000 dólares en un bono con una duración modificada de 8 y una convexidad de 75.
Si los tipos suben un 1%
Estimación solo con duración: pérdida del 8%, equivalente a -8.000 dólares.
Estimación con duración y convexidad: pérdida del 8% menos el efecto positivo de la convexidad, es decir, -7,625%, equivalente a -7.625 dólares.
Por tanto, la convexidad reduce la pérdida en 375 dólares.
Si los tipos bajan un 1%
Estimación solo con duración: ganancia del 8%, equivalente a +8.000 dólares.
Estimación con duración y convexidad: ganancia del 8% más el efecto positivo de la convexidad, es decir, +8,375%, equivalente a +8.375 dólares.
Por tanto, la convexidad aumenta la ganancia en 375 dólares.
En un escenario de desaceleración económica y moderación de la inflación, los bonos de largo plazo podrían ofrecer una oportunidad atractiva: su mayor duración y convexidad amplificarían la revalorización ante una bajada de tipos y reducirían la caída ante una subida. No obstante, seguirían perdiendo valor si los tipos continuaran subiendo.
Invertir implica convivir con la incertidumbre, y una de nuestras principales responsabilidades como gestores es tratar de reducirla en la medida de lo posible. ¿Existe una oportunidad en la renta fija a largo plazo? A la luz de lo expuesto anteriormente, creemos que sí, puede ser, precisamente, una forma de acotar esa incertidumbre.
Para más comentarios de mercado, clic aquí.
[1] The Fed – Assessing Bank Resilience to a Funding Shock
[2] La variación aproximada del precio se calcula como: ΔP≈−D×Δy+ 1/2 ×C×(Δy)^2, donde es la duración modificada,
la convexidad y
la variación de la rentabilidad en decimales.